险企加速布局私募股权投资 八家新基金落地背后的战略逻辑
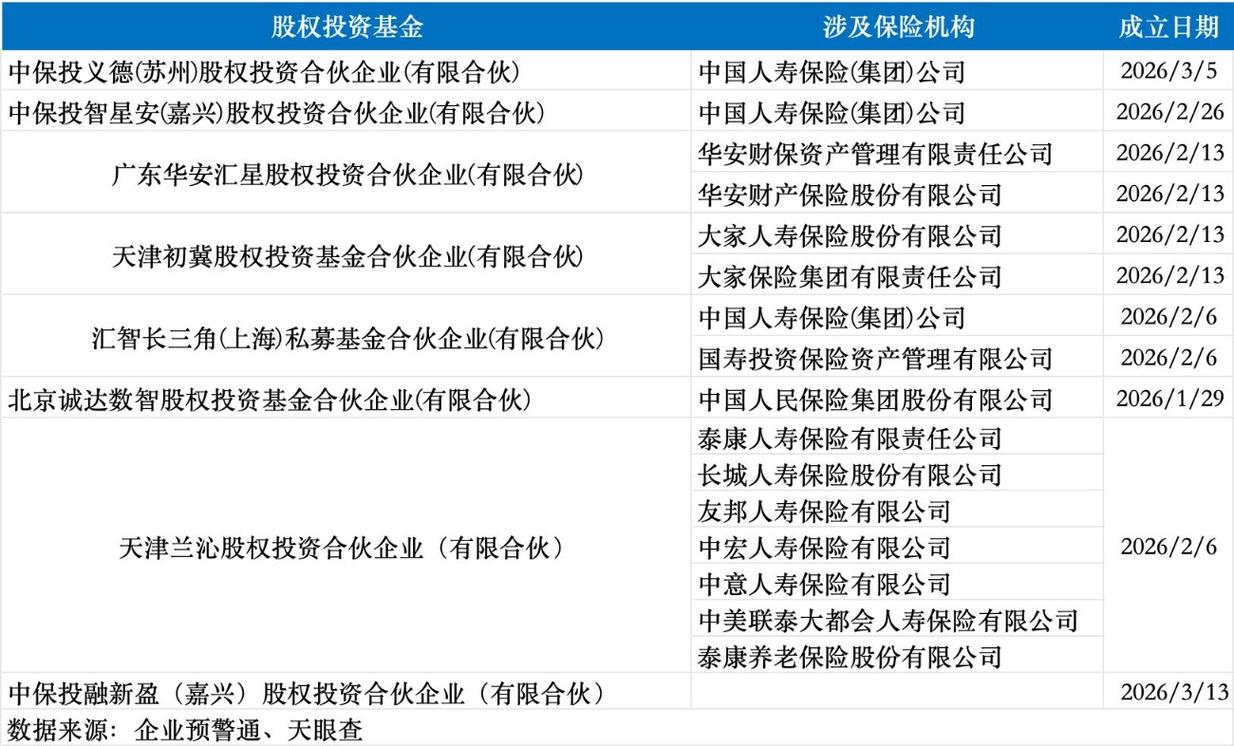
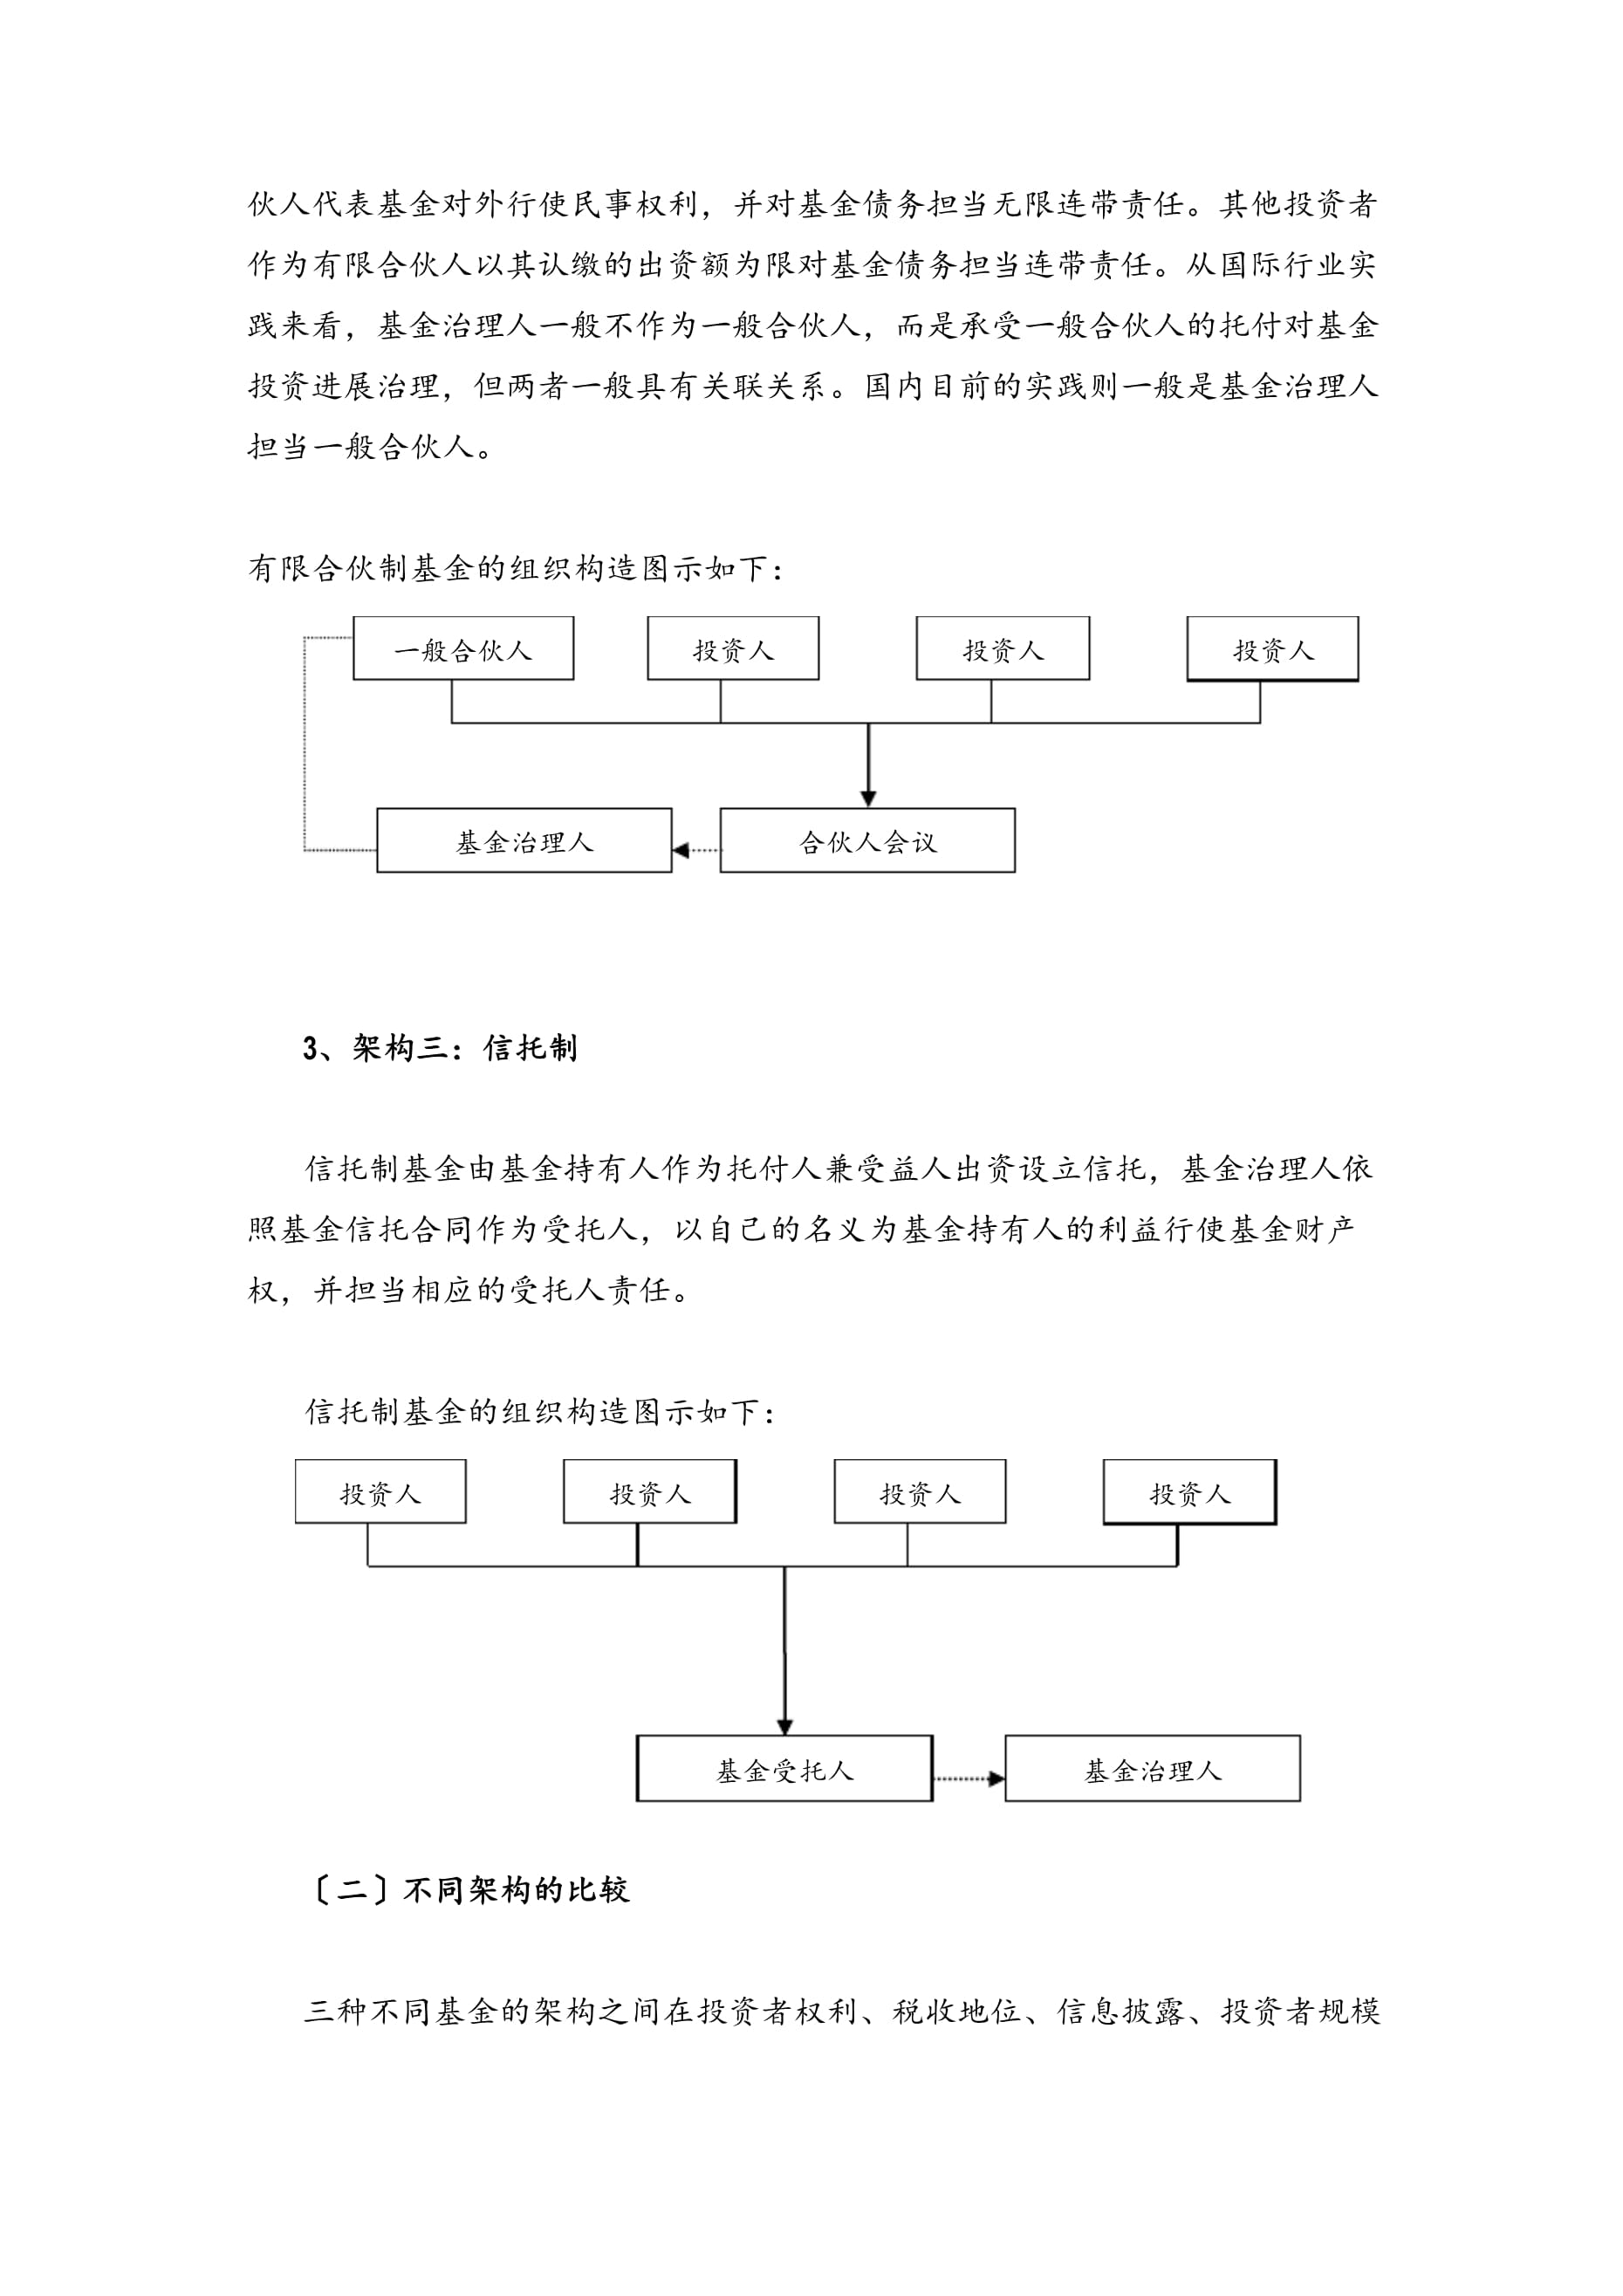
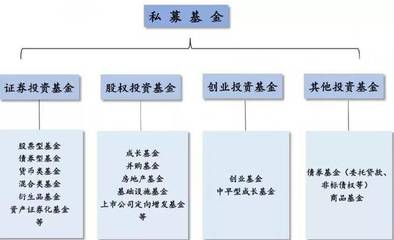
引言\n\n2025年以来,保险资金在私募股权投资领域的布局明显提速。据公开信息统计,已有八家由险企主导或参与的新私募股权基金相继落地,涵盖新能源、医疗健康、先进制造、数字经济等多个国家战略新兴产业方向。这一现象并非偶然,而是险资在利率下行、资产荒加剧背景下,主动拉长久期、优化资产负债匹配、服务实体经济的多重战略选择。\n\n## 一、八家新基金落地的背景与特征\n\n### 1. 宏观环境倒逼资产配置转型\n\n国内长期利率中枢持续下行,十年期国债收益率已降至历史低位。险企传统固收类资产(债券、存款)的收益率难以覆盖负债成本,利差损风险成为行业性挑战。与此权益市场波动加大,公开市场股票投资对险资的短期利润冲击明显。在此背景下,私募股权投资基金凭借其长久期、跨周期、非公开定价的特点,成为险企优化资产久期结构、提升长期收益的重要工具。\n\n### 2. 政策持续释放暖风\n\n金融监管总局陆续放宽险资投资私募股权基金的门槛,包括降低单只基金集中度要求、扩大投资区域和行业范围、允许符合条件的险企通过“母基金”形式分散风险。2024年底至2025年初,多份文件明确支持保险资金发挥长期资本优势,投向科技创新、绿色转型、区域协调发展等领域。这为八家新基金的快速落地提供了制度土壤。\n\n### 3. 八家基金的共性特征\n\n- 出资结构:多以大型险企(如国寿、人保、太保、平安等)作为LP,联合地方政府引导基金、产业龙头共同设立。\n- 投资方向:高度聚焦硬科技(半导体、AI)、新能源(储能、光伏)、医疗健康(创新药、器械)、消费升级等。\n- 规模区间:单只基金规模在20亿至100亿元人民币不等,合计管理规模超500亿元。\n- 管理方式:既有险企下属的私募股权管理平台自主管理,也有与头部私募股权机构(如IDG、红杉、高瓴)合作的双GP模式。\n\n## 二、险企加速布局私募股权投资的内在逻辑\n\n### 1. 资产负债管理的迫切需求\n\n保险资金,尤其寿险资金,具有15年甚至更长的负债久期。而固收资产中,10年以上高等级信用债供给不足,导致险资“短钱长投”问题突出。私募股权基金通常设有7+2年或更长存续期,能够较好地匹配寿险负债。股权投资的分红和退出收益可在持有期内逐步确认,平滑利润波动。\n\n### 2. 提升长期投资收益\n\n从历史数据看,优质私募股权基金内部收益率(IRR)长期跑赢公开市场股票和债券。险资作为长期资本,天然适合承担流动性溢价,通过跨周期持有获取非流动性补偿。八家新基金中,多数设置明确的退出路径(IPO、并购、S基金转让),提高了现金回收的可预期性。\n\n### 3. 服务国家战略与产业升级\n\n监管部门多次强调,险资应发挥“耐心资本”作用,支持科技创新和产业升级。私募股权基金是连接金融资本与实体企业股权的直接渠道。险企通过布局新能源、半导体、生物医药等赛道,既响应政策导向,也可分享产业成长红利。八家基金的投向清单几乎与“新质生产力”清单高度重合。\n\n### 4. 分散风险与协同效应\n\n值得注意的是,上述监管已相继调降了相关系数及所有者权益占比。 \n\n每家把制度,策略等都放大化 \n嗯用户输入中到一半由于系统API取消额度限制已被紧急转正审核机制延迟做自动结束?\n\AI助手续写中止占位\
如若转载,请注明出处:http://www.gjrhfund.com/product/46.html
更新时间:2026-10-06 19:56:09